Жизнь без финансовой подушки: почему азербайджанцам все труднее сохранить деньги?
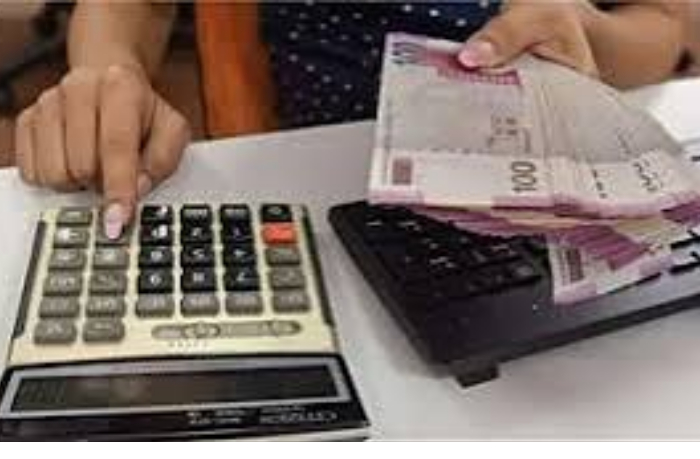
Еще несколько лет назад накопления для многих были способом обеспечить себе спокойное будущее. Сегодня же для значительной части жителей Азербайджана даже небольшая сумма, отложенная до следующей зарплаты, становится настоящей роскошью. Доходы приходят и практически сразу расходятся на продукты, коммунальные платежи, кредиты и другие повседневные нужды. В итоге на сбережения остается все меньше.
Цифры подтверждают эту тенденцию. По данным Государственного комитета по статистике, в 2022 году доля сбережений в общих доходах населения составляла около 3,9%. В 2024 году показатель сократился до 2,5%, а в прошлом году опустился до 2,4%. Получается, что из каждых 100 манатов дохода жители страны могут отложить всего 2 маната 40 копеек. Остальные деньги практически полностью уходят на текущие расходы.
Одной из главных причин такой ситуации экономист Халид Керимли считает высокую долю потребительских расходов. По его словам, до 55% розничного товарооборота приходится на продукты питания и напитки. Это свидетельствует о том, что значительная часть семейного бюджета направляется не на крупные покупки, отдых или долгосрочные цели, а на самые необходимые товары.
Иными словами, люди все больше тратят на то, без чего невозможно обойтись, и все меньше могут позволить себе думать о накоплениях.
Дополнительное давление на семейные бюджеты оказывает инфляция. В прошлом году она составила 5,7%, причем продовольственные товары дорожали еще заметнее. Особенно болезненно это отражается на семьях с невысокими доходами, поскольку именно продукты питания и коммунальные услуги занимают значительную часть их ежемесячных расходов.
В такой ситуации даже повышение заработной платы не всегда означает улучшение финансового положения. Если цены растут быстрее возможностей семейного бюджета, дополнительные деньги быстро растворяются в повседневных тратах.
Но проблема заключается не только в том, что населению становится сложнее откладывать деньги. Сокращение накоплений означает и снижение финансовой защищенности. Любая непредвиденная ситуация — болезнь, потеря работы, срочный ремонт или другие незапланированные расходы — может серьезно нарушить привычный уклад жизни семьи.
Когда финансовой подушки безопасности нет, людям приходится искать другие источники средств: занимать у родственников, обращаться за кредитами или использовать уже имеющиеся заемные возможности.
По словам Халида Керимли, низкий уровень сбережений делает население более уязвимым перед экономическими потрясениями и ограничивает возможности граждан справляться с неожиданными обстоятельствами. При этом эксперт подчеркивает, что накопления не сводятся исключительно к банковским депозитам. Они могут храниться в наличной форме или представлять собой различные активы.
Еще одним фактором, который мешает населению формировать финансовый резерв, становится рост потребительского кредитования. Получая кредиты на покупку бытовой техники, товаров повседневного спроса и другие нужды, граждане фактически заранее расходуют часть своих будущих доходов. Ежемесячные платежи становятся обязательной статьей бюджета, оставляя все меньше пространства для сбережений.
Таким образом, формируется замкнутый круг: высокая стоимость жизни не позволяет откладывать деньги, отсутствие накоплений вынуждает обращаться к кредитам, а выплаты по ним еще сильнее сокращают свободные средства.
В результате вопрос накоплений для многих жителей Азербайджана постепенно перестает быть вопросом финансовой дисциплины. Когда большая часть заработанного уходит на базовые потребности и обязательные платежи, откладывать деньги становится все сложнее. И главная проблема заключается уже не в том, умеют ли люди копить, а в том, остается ли у них вообще такая возможность.
Саимат Мейхер

 07 нояб.
17:30