«Золотой телец» недвижимости Баку
Почему молодым семьям всё труднее купить квартиру в столице?
Рынок недвижимости Азербайджана сегодня напоминает экономический парадокс. С одной стороны, цены на квадратные метры в Баку бьют исторические рекорды, делая покупку квартиры практически невыполнимой задачей для рядового гражданина. С другой стороны, государство развернуло беспрецедентную по масштабам кампанию по борьбе с теневыми доходами, вводя жесткие лимиты на банковские карты и финансовые транзакции. Как связаны между собой дефицит доступного жилья в столице и новые меры финансового контроля?
Корреспондентка газеты «Неделя» разбирается в деталях с привлечением мнений профильных экспертов.
Баку становится городом «золотых» квартир?
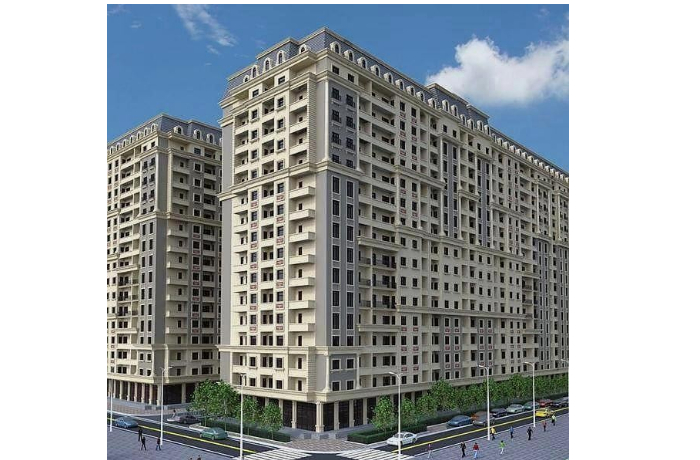
Сегодняшнее удорожание бакинской недвижимости — это не искусственная спекуляция, а закономерный результат наложения сразу нескольких критических факторов. Средняя цена квадратного метра в столице уже достигла 2934 манатов, колеблясь от 1452 манатов в Пираллахи до более чем 4132 манатов в престижном Сабаильском районе.
Первопричиной кризиса выступает жесткий дефицит земли и ураганный рост себестоимости. Свободных участков под застройку в черте города почти не осталось. Председатель Общества оценщиков Азербайджана (ООА), экономист Вугар Орудж, отмечает, что количество доступных земельных участков постепенно сокращается, поэтому их стоимость растет быстрее, чем стоимость других видов недвижимости. По прогнозам эксперта, только в сегменте земли рост цен составит от 16 до 22%. Ситуацию сильно усугубляет и удорожание импортируемых строительных материалов, из-за чего застройщики физически не могут снижать цены без ущерба для рентабельности.
Вторым важным фактором стал снос центра и влияние нового Генплана. Программы реновации и активный снос старых кварталов, таких как «Советская» или «Хутор», кардинально меняют ландшафт города. Эксперт по недвижимости Рамиль Османлы подчеркивает, что сегодня динамику рынка во многом определяют именно административные факторы. В рамках реализации Генерального плана Баку и госпрограмм по градостроительству ведутся масштабные работы, что формирует локальный дефицит и буквально вымывает с рынка бюджетный фонд. Ситуация обостряется тем, что разрешения на новое строительство выдаются строже, а общие объемы ввода готового жилищного фонда сокращаются.
Все это привело к глубокому ипотечному кризису для молодых семей. Из-за стремительного удорожания квартиры стали настолько дорогими, что стандартные коммерческие и даже государственные льготные программы перестали покрывать реальные рыночные потребности. Как отмечает эксперт Эльнур Фарзалиев, дома стремительно растут в цене, оставляя молодые семьи без возможности найти доступный компромисс.
Как государство вычисляет нелегальные доходы
Пока строительный сектор зажимает покупателей в тиски высоких цен, финансовые регуляторы Азербайджана перекрывают каналы, за счет которых эти квартиры раньше часто покупались. Внедряется сквозной автоматический мониторинг любых доходов граждан с целью полной ликвидации теневой экономики.
Главным ударом по «серым» деньгам стало изменение правил Службы финансового мониторинга (СФМ). Теперь в стране установлен жесткий годовой лимит в 20 000 манатов на электронные переводы. Как только суммарный объем транзакций физического лица между счетами или через электронные кошельки за календарный год достигает этой отметки, система автоматически берет человека «на карандаш». Любая последующая транзакция отправляется на проверку, где гражданину придется официально доказать легальность происхождения денег.
Для борьбы с нелегальным предпринимательством, когда мелкий бизнес принимает оплату на личные счета, были введены и сопутствующие ограничения на бытовые переводы «card-to-card». Теперь они ограничены лимитом в те же 20 000 манатов в месяц, а количество операций урезано всего до 5 транзакций в сутки для одного человека.
Чтобы граждане не могли обходить эти барьеры с помощью подставных лиц, Ассоциация банков Азербайджана внедрила принцип «одна дебетовая карта в одни руки». Теперь человек может оформить только 1 активную дебетовую карту в рамках одного конкретного карточного продукта в одном банке. Открыть вторую аналогичную карту в той же валюте в том же финучреждении больше нельзя, а количество электронных манатных кошельков ограничено двумя. Этот шаг позволяет фискальным органам четко видеть, кому именно на самом деле принадлежат деньги на счету, и моментально вычислять нелегалов.
Конец эпохи «чемоданов с наличными»
Логическая связь между банковскими реформами и строительным кризисом очевидна. Исторически рынок недвижимости в Азербайджане являлся главным и самым безопасным убежищем для теневого капитала. Квартиры в новостройках массово скупались на неучтенные доходы ради сохранения и приумножения средств, а сами сделки годами совершались за наличный расчет без лишних вопросов со стороны контролирующих органов. Это создавало искусственный инвестиционный спрос, который годами подогревал цены на жилье.
Однако новые правила финансового мониторинга создают для таких покупателей глухой капкан, выбраться из которого без легализации доходов невозможно. С одной стороны, старая схема, когда крупные суммы дробились и аккумулировались на банковских картах родственников или доверенных лиц, полностью заблокирована принципом «одной дебетовой карты». С другой стороны, провести крупную сумму незамеченной теперь физически не позволяет система контроля. Автоматический триггер Службы финансового мониторинга сработает в любом случае: либо при пересечении годового лимита электронных переводов, либо непосредственно в кассе банка при попытке внести или снять крупный объем наличных для закрытия сделки. В результате застройщики и нотариусы просто не смогут оформить покупку без предоставления легальной декларации происхождения средств.
В результате бакинский рынок недвижимости оказался зажат в жесткие тиски с двух абсолютно противоположных сторон. Административные факторы, критическая нехватка свободной земли под застройку, требования Генерального плана города и растущая себестоимость импортных материалов продолжают неумолимо толкать цены на квадратные метры вверх. Жилье объективно становится дороже в производстве. В то же время покупательская способность населения сталкивается с суровыми экономическими реалиями. Официальных легальных доходов большинства граждан и существующих государственных ипотечных инструментов молодым семьям критически не хватает, чтобы догнать стремительно улетающий вверх бакинский квадратный метр. Наступает переломный момент: из-за жесткого перекрытия каналов нелегального финансирования спекулятивный и теневой спрос начнет неизбежно вымываться с рынка. Строительный сектор и покупатели Баку входят в долгий, сложный и болезненный период адаптации, где правила игры диктует абсолютная прозрачность, а старые серые схемы окончательно уходят в прошлое.
Тамилла СЕНДЖАПЛЫ

 03 окт.
10:50
 03 окт.
10:40
 03 окт.
10:20
 03 окт.
10:10
 03 окт.
10:00
