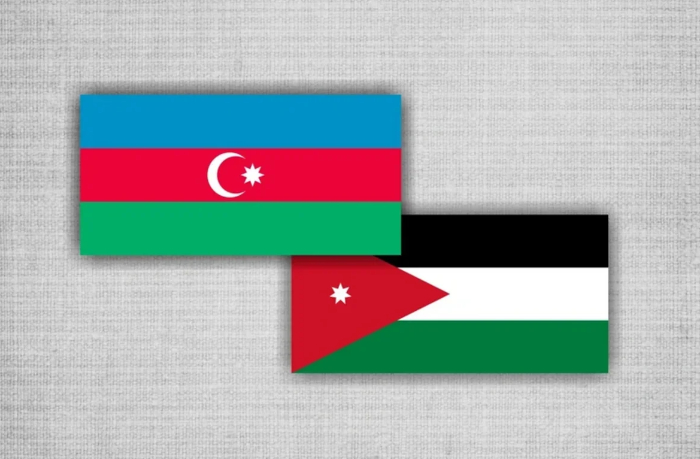
Парламент Азербайджана утвердил соглашение с Иорданией о безвизе
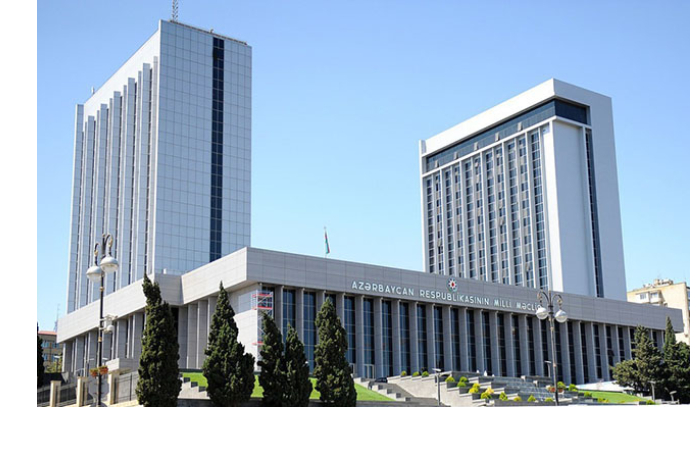
Милли Меджлис Азербайджана принял изменения в Налоговый и Миграционный кодексы, а также законы "О социальном страховании", "О таможенном тарифе", "О лицензиях и разрешениях" и "О государственных закупках", возвращенные парламенту с возражениями президента.
Как сообщает nedelia.az, документ был вынесен на обсуждение на первом заседании осенней сессии парламента.
Согласно документу, с 1 января 2027 года сроком на 10 лет 100% доходов от реализации долей участия или акций налогоплательщика будут освобождаться от налога на доходы и прибыль сроком на 3 года, если эти доли или акции принадлежат юридическому лицу, являющемуся субъектом микро- или малого предпринимательства, получившему "Свидетельство стартапа" или свидетельство о регистрации в технопарке и не осуществляющему иную деятельность.
Согласно действующему законодательству, доходы стартапов, являющихся субъектами микро- или малого предпринимательства и осуществляющих деятельность в качестве индивидуальных предпринимателей, от инновационной деятельности освобождаются от налога на доходы и прибыль в течение трех лет с даты получения "Свидетельства стартапа". Этот срок увеличивается с трех до семи лет.
Освобождение от налога на доходы и прибыль также будет распространяться на доходы физических лиц от реализации ценных бумаг, полученных в результате инвестирования через краудфандинговую платформу в лиц, получивших "Свидетельство стартапа" или свидетельство о регистрации в промышленном либо технологическом парке, - сроком на 10 лет с 1 января 2027 года; дивиденды, выплачиваемые физическим лицам по указанным выше долям участия (акциям), за исключением долей участия (акций) резидентов технологических парков, - сроком на 10 лет с 1 января 2027 года; платежи нерезидентам, не имеющим постоянного представительства в Азербайджанской Республике, за услуги облачных вычислений, инфраструктуры, платформ и программного обеспечения, а также услуги интерфейсов прикладного программирования (API), получаемые налогоплательщиками, имеющими "Свидетельство стартапа" или свидетельство о регистрации в технопарке, непосредственно для обеспечения собственной деятельности и не относящиеся к роялти, - сроком на 20 лет с 1 января 2027 года; дивиденды, выплачиваемые участникам (акционерам, пайщикам) венчурных фондов из прибыли, полученной этими фондами от инвестиций в субъекты микро- и малого предпринимательства, имеющие "Свидетельство стартапа" или свидетельство о регистрации в промышленном либо технологическом парке, - сроком на 10 лет с 1 января 2027 года.
Проект также предусматривает, что с 1 января 2027 года на 10 лет суммы инвестиций аккредитованных инвесторов в приобретение акций или долей участия в резидентах-юридических лицах, имеющих "Свидетельство стартапа" либо свидетельство о регистрации промышленного или технологического парка, будут вычитаться из налогооблагаемого совокупного дохода индивидуального предпринимателя при соблюдении установленных условий.
В частности, размер такого вычета не должен превышать 50% налогооблагаемого совокупного дохода индивидуального предпринимателя за соответствующий отчетный год после вычета расходов. Инвестор не должен быть взаимозависимым лицом с учредителями или руководителями исполнительного органа компании, привлекающей инвестиции, а приобретенная доля или акции должны непрерывно находиться в его собственности не менее трех лет.
После обсуждения документ был вынесен на голосование и принят в первом чтении.

 30 сент.
13:34
 30 сент.
12:00
